Гражданско-правовая материальность объектов интеллектуальной собственности и возможность их использования в составе имущества предприятия в качестве нематериальных основных средств (фондов)*
Новосельцев О.В. Гражданско-правовая материальность объектов интеллектуальной собственности и возможность их использования в составе имущества предприятия в качестве нематериальных основных средств (фондов) // Журнал Суда по интеллектуальным правам. Март 2023. Вып. 1 (39). С. 73-88.
DOI: 10.58741/23134852_2023_1_73
Novoseltsev O.V. Civil-legal materiality of intellectual property objects and the possibility of their use as part of the company's property as intangible fixed assets (funds) // Zhurnal Suda po intellektual'nym pravam. March 2023. 1 (39). Pp. 73-88. (In Russ.).
DOI: 10.58741/23134852_2023_1_73
1. Постановка задачи исследования
В соответствии со ст. 128 ГК РФ охраняемые результаты интеллектуальной деятельности и приравненные к ним средства индивидуализации (интеллектуальная собственность) относятся к объектам гражданских прав.
Согласно п. 1 ст. 129 ГК РФ объекты гражданских прав могут свободно отчуждаться или переходить от одного лица к другому в порядке универсального правопреемства (наследование, реорганизация юридического лица) либо иным способом, если они не ограничены в обороте.
Вместе с тем в силу п. 4 ст. 129 ГК РФ1 результаты интеллектуальной деятельности и приравненные к ним средства индивидуализации (статья 1225) не могут отчуждаться или иными способами переходить от одного лица к другому. Однако права на такие результаты и средства, а также материальные носители, в которых выражены соответствующие результаты или средства, могут отчуждаться или иными способами переходить от одного лица к другому в случаях и в порядке, которые установлены Гражданским кодексом.
Законодательное ограничение п. 4 ст. 129 ГК РФ возможности отчуждения или иных способов перехода результатов интеллектуальной деятельности и приравненных к ним средств индивидуализации от одного лица к другому, то есть фактически ограничение их гражданского оборота, обострило проблемы правоприменительной практики и потребовало официальных разъяснений Пленума Верховного суда, который 29.03.2019 определил, что "к отношениям, связанным с возникновением, переходом и предоставлением, прекращением, осуществлением, защитой прав на результаты интеллектуальной деятельности и приравненные к ним средства индивидуализации юридических лиц, товаров, работ, услуг и предприятий (далее - средства индивидуализации), подлежат применению положения частей первой, второй, третьей ГК РФ, если иное прямо не предусмотрено частью четвертой ГК РФ и если их применение не противоречит существу отношений, урегулированных данной частью ГК РФ"2.
Поэтому может представлять определенный интерес рассмотрение вопросов квалификации интеллектуальной собственности в качестве имущества предприятия, а также исследование возможности использования нематериальных (бестелесных) объектов интеллектуальной собственности в качестве материального (обладающего стоимостью в денежном выражении) имущества предприятия.
В статье понятие интеллектуальная собственность рассматривается и используется в качестве сложного по структуре комплексного института, включающего в себя и права интеллектуальной собственности, и объекты интеллектуальной собственности, что представляется вполне правомерным с учетом определения и раскрытия этих терминов в нормативных актах ВОИС3.
2. Гражданско-правовая материальность результатов интеллектуальной деятельности и средств индивидуализации
В отношении результатов интеллектуальной деятельности и приравненных к ним средств индивидуализации, которые согласно ст. 128 ГК РФ именуются интеллектуальной собственностью, и признаваемых на них в силу ст. 1226 ГК РФ интеллектуальных прав, которые включают исключительное право, являющееся имущественным правом, а также личные неимущественные права и иные права (право следования, право доступа и другие), сложилась парадоксальная правовая ситуация.
С одной стороны, результаты интеллектуальной деятельности и приравненные к ним средства индивидуализации легально признаются объектами гражданских прав (ст. 128 ГК РФ), но в силу п. 4 ст. 129 ГК РФ они не могут отчуждаться или иными способами переходить от одного лица к другому, то есть легально ограничены, фактически запрещены в гражданском обороте.
С другой стороны, в силу того же п. 4 ст. 129 ГК РФ права на такие результаты и средства могут отчуждаться или иными способами переходить от одного лица к другому в случаях и в порядке, которые установлены Гражданским кодексом, то есть они легально не ограничены в обороте.
При этом законодателем в части 3 статьи 1227 ГК РФ определено, что к интеллектуальным правам не применимы положения Раздела II ГК РФ «Право собственности и другие вещные права», который, как известно, определяет статику гражданских имущественных правоотношений собственности (ст. 2, 128, 209-215 ГК РФ)
Иными словами, результаты интеллектуальной деятельности и приравненные к ним средства индивидуализации признаются объектами гражданских прав, но легально ограничены в обороте, то есть фактически признаны необоротоспособными, а права на эти результаты и средства, являются оборотоспособными, но не указаны в составе объектов гражданских прав и к ним неприменимы положения Раздела II ГК РФ «Право собственности и другие вещные права», который определяет статику гражданских имущественных отношений и гражданского оборота.
Данная правовая позиция законодателя вероятно обусловлена тем, что в теории гражданского права в целом и права интеллектуальной собственности в частности до сих пор преобладает мнение, что результаты интеллектуальной деятельности и приравненные к ним средства индивидуализации не могут, как другие материальные в физическом смысле, телесные объекты имущества и гражданского оборота, продаваться/покупаться и иным образом участвовать в гражданском товарно-денежном, имущественном обороте по причине их нематериальности, бестелесности и практической невозможности владения и распоряжения ими так же, как и телесными вещами.
В обоснование этой позиции авторы научных публикаций и комментариев обычно ссылаются на мнение В.А. Дозорцева, который в свое время утверждал, что "объектами права собственности могут быть только материальные вещи, ограниченные в пространстве", "объектами субъективного права собственности могут быть только индивидуально определенные вещи"4.
При этом обычно не принимается во внимание используемое в праве особое смысловое гражданско-правовое значение определений материальности/нематериальности, которое существенно отличается от обыденного значения и понимания материальности/нематериальности каких-либо объектов в физическом, реальном смысле в зависимости от их телесности/бестелесности.
Согласно толковым словарям русского языка прилагательное «материальный» в русском языке используется в двух основных значениях5:
1. в вещественном, реальном, телесном смысле;
2. в имущественном, финансовом, денежном смысле.
Поэтому необходимо различать значения и соответствующий смысл этих определений в физике, философии, обыденной жизни, где определения материальности/нематериальности используются в вещественном, реальном, телесном смысле, и в гражданском праве, где определения материальности/нематериальности преимущественно используются в имущественном, финансовом, денежном смысле.
В гражданском праве, в частности, широко используется понятие нематериальные блага, которым в разделе 3 ГК РФ «Объекты гражданских прав» посвящена глава 8 ГК РФ «Нематериальные блага и их защита» и которые согласно ст. 150 ГК РФ принадлежат гражданам и являются неотчуждаемыми и непередаваемыми.
Нематериальные блага в силу их личной принадлежности и гражданской необоротоспособности не могут отчуждаться, быть объектами сделок и, соответственно, не могут иметь стоимости, то есть денежной оценки, но согласно ст. 150 ГК РФ они могут защищаться, и в силу ст. 151 ГК РФ в случаях посягательств на принадлежащие гражданину нематериальные блага суд может возлагать на нарушителя обязанность компенсации (как правило, в денежном выражении) гражданину морального вреда (его физических или нравственных страданий).
Вместе с тем, согласно ст. 2 ГК РФ основными функциями гражданского законодательства является определение правового положения участников гражданского оборота и регулирование имущественных и связанных с ними личных неимущественных отношений граждан и юридических лиц.
Оборотоспособные объекты гражданских прав согласно ст. 129 ГК РФ могут свободно отчуждаться или переходить от одного лица к другому в порядке правопреемства, если они не ограничены в обороте.
Таким образом, все оборотоспособные объекты гражданских прав могут быть определены как материальные блага, которые, в отличие от нематериальных благ, могут, если они легально не ограничены в обороте, свободно отчуждаться и, следовательно, иметь финансовую, денежную оценку, характерную для всех объектов имущества и имущественных прав в связанных с ними имущественных отношениях, которые согласно ст. 2 ГК РФ являются предметом гражданского права.
При этом следует отметить, что неотъемлемой частью регулируемых гражданским правом имущественных отношений является использование таких гражданско-правовых понятий, как вред, убытки и ущерб.
Согласно определению Судебной коллегии Верховного Суда РФ, «по смыслу ст. 1064 ГК РФ вред рассматривается как всякое умаление охраняемого законом материального или нематериального блага, любое неблагоприятное изменение в охраняемом законом благе, которое может быть имущественным (материальным) или неимущественным (нематериальным)»6.
Чаще всего формой выражения материального (имущественного) вреда в гражданских правоотношениях являются убытки.
Под убытками, в силу ст. 15 ГК РФ, понимается7:
- реальный ущерб - утрата или повреждение имущества, а также расходы, которые произведены (или будут произведены в будущем) лицом, право которого нарушено, для его восстановления;
- упущенная выгода - неполученные доходы, которые лицо, которому причинен вред, могло бы получить при обычных условиях гражданского оборота, если бы его право не было нарушено.
Ущерб применительно к имущественному вреду (т.е. реальный ущерб) является его составной частью и предполагает некие имущественные потери, которые обычно определяются в финансовом, денежном выражении.
В уголовном и трудовом праве используются термины ущерб и материальный ущерб, которые фактически совпадают с понятием реальный ущерб8.
В налоговом законодательстве понятия убыток и ущерб равнозначны, и их возникновение влечет одинаковые налоговые финансовые последствия для налогоплательщика9.
Таким образом, чаще всего понятие ущерб используется в различных отраслях права для обозначения реального ущерба, содержание которого раскрывается в гражданском праве как расходы, которые лицо понесло или должно будет произвести для восстановления своих нарушенных прав, утрата или повреждение его имущества. Упущенная выгода – это неполученные доходы, которые это лицо получило бы при обычных условиях гражданского оборота, если бы его право не было нарушено (ст. 15 ГК).
Поэтому представляется правомерным мнение, что понятие ущерба в широком смысле слова идентично по смыслу понятию вреда, поскольку означает любые неблагоприятные последствия, любое умаление охраняемого законом блага, которое может быть имущественным (материальным) или неимущественным (нематериальным).
Убытки - более узкая категория, которая является стоимостной формой выражения имущественного вреда и может включать реальный ущерб (утрату или повреждение имущества, а также расходы, которые произведены (или будут произведены в будущем)) и упущенную выгоду – не полученные доходы, которые лицо, которому причинен имущественный вред, могло бы получить при обычных условиях гражданского оборота, если бы его право не было нарушено10.
Известно также использование в праве такого понятия как, материальная ответственность, то есть обязанность работника возместить реальный ущерб, если он испортил, сломал или потерял имущество работодателя, включающий11:
недостачу денежных или материальных средств;
порчу материалов и оборудования;
расходы на ремонт сломанного имущества;
штраф, который наложили на работодателя по вине работника.
В частности, во исполнение Постановления Правительства РФ от 14 ноября 2002 года № 82312 Постановлением Министерство труда и социального развития РФ от 31 декабря 2002 года № 85 утвержден перечень должностей и работ, замещаемых или выполняемых работниками, с которыми работодатель может заключать предусмотренные данным постановлением письменные типовые договоры о полной индивидуальной или коллективной (бригадной) материальной ответственности, согласно которым определение ущерба, причиненного работником работодателю, а также ущерба, возникшего у работодателя в результате возмещения им ущерба иным лицам, и возмещение ущерба производятся в соответствии с действующим законодательством – при утрате и порче материальных ценностей и имущества работодателя размер ущерба определяется по фактическим потерям, исчисляемым из рыночных цен, действующих в данной местности на день причинения ущерба, но не ниже стоимости имущества по данным бухгалтерского учета с учетом степени износа этого имущества.
Иными словами, материальная ответственность работника перед работодателем определяется финансовым денежным размером ущерба.
Таким образом, в различных отраслях права, включая и гражданское право, понятия материальности/нематериальности преимущественно используются не в обыденном, физическом, реальном смысле телесности/бестелесности, а именно в имущественном, финансовом, денежном смысле.
В связи с этим есть основания сделать вывод, что нематериальные в вещественном, реальном, телесном смысле, информационные по своей природе результаты интеллектуальной деятельности и приравненные к ним средства индивидуализации могут обладать гражданско-правовой материальностью, то есть в определенных случаях могут считаться материальными в имущественном, финансовом, денежном смысле и, соответственно, могут быть объектами имущества и имущественных отношений.
Иными словами, нематериальные в вещественном, реальном, телесном смысле результаты интеллектуальной деятельности и средства индивидуализации могут признаваться объектами имущества и входить в состав имущественных комплексов предприятий.
Согласно ст. 35 Конституции РФ каждый вправе иметь имущество в собственности, владеть, пользоваться и распоряжаться им как единолично, так и совместно с другими лицами, а согласно ст. 209 ГК РФ содержание права собственности определяется как принадлежность собственнику права владения, пользования и распоряжения его имуществом, к которому в силу ст. 128 ГК РФ относятся не только вещи (включая наличные деньги и документарные ценные бумаги), но и имущественные права (включая безналичные денежные средства, бездокументарные ценные бумаги, цифровые права).
С учетом того, что гражданское право преимущественно предназначено для регулирования имущественных отношений (ст. 2 ГК РФ), то есть отношений, связанных со всем имуществом, но не только с вещами, а раскрывающие содержание вещных прав ст. 265, 268, 274, 277, 294 и 296 ГК РФ регулируют только отношения владения, использования, хозяйственного ведения и оперативного управления несобственниками принадлежащих собственнику земельных участков и имущества, целесообразно кратко рассмотреть определения и тенденции развития понятия имущество.
3. Краткий обзор определений и тенденций развития понятия имущество.
В дореволюционном праве Российской Империи, как писал Г.Ф. Шершеневич, под имуществом, с юридической точки зрения, понималась “совокупность имущественных, то есть подлежащих денежной оценке, юридических отношений, в которых находится известное лицо, - чисто личные отношения сюда не входят. Следовательно, содержание имущества с юридической стороны выражается, с одной стороны, в а) совокупности вещей, принадлежащих лицу на праве собственности и в силу иных вещных прав и b) в совокупности прав на чужие действия (это именно и есть деление имуществ, которое упоминается законодательством под именем наличного и долгового, т. X, ч. 1 ст. 416 и 418 Свода Законов Российской империи), а с другой стороны в а) совокупности вещей, принадлежавшим другим лицам, но временно находящихся в его обладании, и b) совокупности обязательств, лежащих на нем. Сумма отношений первого рода составляет актив имущества, сумма отношений второго рода – пассив имущества»13.
К.П. Победоносцев в конце XIX века писал об имуществе как о "внешнем проявлении личности человеческой”, его “хозяйстве”, “зависящем от множества случайностей” и изменяющемся “почти с каждым часом”. В определении действительного, “реального значения имущества” он предлагал “прибегнуть к отвлечению и, не останавливаясь на содержании права, соединенного с каждым отдельным объектом обладания, представить все имущество в виде отвлеченного количества“, “актива и пассива”. “Характерная черта имущества – это возможность сведения его на деньги”14.
Д.Д. Гримм отмечал: «объектами имущественных прав… могут быть только такие блага, которые поддаются денежной оценке, представляют так называемый денежный интерес»15.
Д.И. Мейер указывал на необходимость отграничивать вещи в обыденном смысле от вещей в смысле юридическом, т.е. вещей, которые имеют значение имущества и являются объектом гражданских прав16.
В.И. Синайский писал, что понятие вещи в юридическом смысле, с одной стороны, yже обыденного понятия о вещи, так как не всякая вещь может становится объектом прав, с другой стороны – шире, поскольку под понятие вещи «подходят и не физические предметы, как то права»17.
М.А. Рожкова отмечает, что в современной российской цивилистической доктрине общепринятым является понимание вещи в ее классическом (узком) смысле: «Вещь – материальный предмет (физический осязаемый объект), обладающий пространственными характеристиками, имеющий экономическую форму товара и в силу этого относящийся к объектам гражданских прав»18.
Такое толкование, по мнению М.А. Рожковой, «проходит красной нитью через все действующее гражданское законодательство», вследствие чего слишком радикальным было бы выдвигать предложение о расширении содержания понятия «вещь» за счет включения в него нематериальных объектов»19.
Вместе с тем, по мнению М.А. Рожковой, «градация на вещи в обыденном смысле и вещи в смысле юридическом в полной мере применима и к нематериальным объектам»20.
По мнению И.А. Клепицкого, «В Русском праве до 1917 г. законодательство об имущественных преступлениях развивалось в рамках единой европейской правовой традиции. Уголовное уложение 1903 г. объединило преступления ”против имущества и доходов казны” и “против собственности частных лиц” в рамках единых составов преступлений. Да и в старом уложении “преступления против собственности” понимались не в качестве посягательств на право собственности или поражения основы экономической системы. Термин “собственность” употреблялся в качестве синонима слова “имущество” для обозначения всей массы имущественных прав и интересов и их многообразии»21.
По мере проведения экономических реформ в послереволюционной России «понятие имущества как суммы субъективных имущественных прав и интересов утрачивало свое значение, термин имущество стал употребляться в этом смысле лишь для решения вопросов технического характера (применительно к отношениям правопреемства, определению наследственной массы и др.)»22
В 50-тые годы XX века писали, что понятие имущества в советском праве «принципиально отличается от понятия имущества по буржуазному законодательству. В последнем понятие имущества неразрывно связывается с правовой автономией буржуа. Совершенно иное положение имущества социалистических организаций….»23
«Совершенно естественно, - писал П.И. Стучка, - что с победой пролетариата снова меняется понятие объекта права. Он снова приобретает вид реального предмета, но власть его над человеком, если и не сразу, постепенно исчезает»24.
«Таким образом, имущественные права как важнейший элемент общественного экономического механизма утрачивают свое значение, остаются конкретные и реальные вещи, пролетарское государство, которое непосредственно управляет движением основной массы материальных благ. Возникают, а затем приобретают правовую форму отношения социалистической собственности»25.
Понятие имущества в целом постоянно совершенствовалось, испытывая влияние развития соответствующих институтов в гражданском правоведении26.
«Все в экономических отношениях приобретает действительную цену. Один и тот же материальный комплекс (к примеру, оборудованный цех) может иметь разную стоимость в зависимости, скажем, от организации производства, наличия рынка и клиентуры, конкурентоспособности предприятия. То же относится и к правам требования (так, стоимость векселей и облигаций постоянно меняется, хотя формально сумма требования остается неизменной). Таким образом, «имущество в целом» - это интерес лица относительно имущества как абстрактной денежной массы. Масса эта не ограждена специальным правом, она есть предмет имущественного интереса»27.
Р. Саватье в историческом развитии понятия «имущество» предлагал выделять период развития права, когда «имуществом» считались только реальные вещи и период, когда сформировалось понятие «бестелесное имущество»28.
При этом он отмечает, что «в настоящее время среди объектов обязательственных отношений (то есть в обороте) телесное имущество занимает менее заметное место, чем бестелесное имущество, каковым являются абстрактные права, имеющие определенную стоимость, выраженную в деньгах»29 [там же].
По мнению Р. Саватье, «и вещные и обязательственные права, касающиеся любого конкретного имущества, индивидуализируются; каждое из этих прав как таковое, может стать предметом сделки; можно продать узуфрукт, право нанимателя, да и вообще любое право требования. С того момента, когда возникает возможность такой продажи, права становятся имуществом»30.
Таким образом, можно сделать вывод, что характерными особенностями объектов имущества является возможность их оценки в денежном выражении и их использование в экономических товарно-денежных отношениях, в гражданском обороте.
4. Квалификация объектов и прав интеллектуальной собственности в качестве имущества предприятия
Схема содержания и взаимосвязи основных этапов квалификации и юридического оформления интеллектуальной собственности (объектов и прав интеллектуальной собственности) в качестве имущества предприятия представлена на рис. 1.
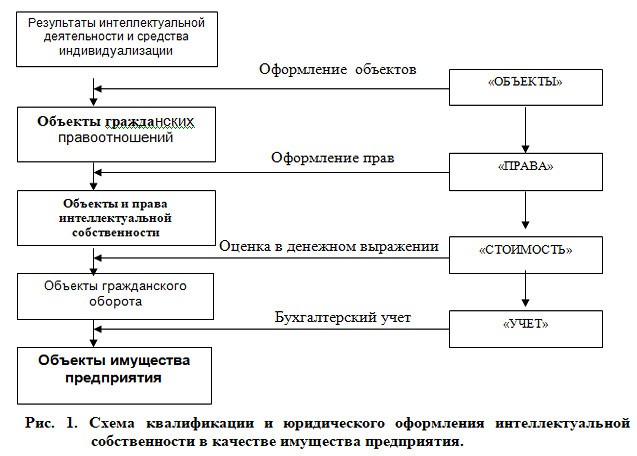
В соответствии с предлагаемой схемой, в процессе квалификации и юридического оформления объектов интеллектуальной собственности и основанных на них имущественных прав интеллектуальной собственности в качестве имущества предприятия можно выделить следующие основные четыре этапа:
- этап квалификации и юридического оформления результатов интеллектуальной деятельности и средств индивидуализации в качестве объектов гражданских правоотношений (этап - “ОБЪЕКТ”), когда необходимо обеспечить документальное оформление индивидуально определенных произведений интеллектуальной деятельности;
- этап квалификации и юридического оформления результатов интеллектуальной деятельности и средств индивидуализации в качестве объектов интеллектуальной собственности (этап - “ПРАВА”), когда необходимо обеспечить оформление правоустанавливающих или правопередающих документов, подтверждающих возникновение права по факту регистрации и/или получения охранных документов или получения права интеллектуальной собственности по договору от других правообладателей;
- этап квалификации и юридического оформления объектов и прав интеллектуальной собственности в качестве объектов имущественного гражданского оборота (этап - “СТОИМОСТЬ”), когда необходима финансовая оценка стоимости объектов и прав интеллектуальной собственности в денежном выражении;
- этап квалификации и юридического оформления объектов и прав интеллектуальной собственности в качестве имущества предприятия (этап - “УЧЕТ”), когда нужно обеспечить оформление учетных документов и отражение результатов интеллектуальной деятельности на балансе (в смете) предприятия.
Таким образом, для квалификации нематериальных (бестелесных) результатов интеллектуальной деятельности и средств индивидуализации и связанных с ними имущественных прав (объектов и прав интеллектуальной собственности) в качестве материального (обладающего стоимостью в денежном выражении) имущества предприятия необходимы их оформление и фиксация объектов интеллектуальной деятельности на материальных носителях или посредством материальных носителей информации в виде индивидуально определенных произведений (объектов интеллектуальной собственности), оформление правоудостоверяющих документов, подтверждающих права интеллектуальной собственности, оценка в денежном выражении и бухгалтерский учет на балансе (в смете) в качестве имущества предприятия.
Без подобного юридически значимого документального оформления объекты и права интеллектуальной собственности не могут быть квалифицированы в качестве объектов гражданского оборота и имущества.
Поэтому представляется вполне правомерной и обоснованной современная редакция ст. 128 ГК прямо не относящей интеллектуальную собственность к имуществу, поскольку для этого, как это показано выше, требуется соблюдение определенных юридически значимых условий и наличие юридически значимых обстоятельств, а именно документальное оформление объектов интеллектуальной собственности, оформление прав интеллектуальной собственности, оценка и учет объектов и прав интеллектуальной собственности на балансе (в смете) предприятия.
5. Нематериальные основные средства (фонды) в составе имущества предприятия
Широко известно, что имущественные права интеллектуальной собственности (исключительные права) могут использоваться и учитываться в составе имущества предприятий в качестве нематериальных активов31, однако мало внимания обращается на возможность использования и учета объектов интеллектуальной собственности в составе имущества предприятий в качестве нематериальных основных средств (фондов).
В частности, практически не встречаются относящиеся к интеллектуальной собственности научные и научно-практические публикации о возможности оформления, оценки и бухгалтерского учета объектов интеллектуальной собственности в составе имущества предприятий в качестве нематериальных основных средств (фондов).
Более того, в большинстве публикаций и комментариев обычно прямо указывается на невозможность использования результатов интеллектуальной деятельности и приравненных к ним средств индивидуализации (интеллектуальной собственности в имущественных товарно-денежных отношениях по причине запрета их отчуждения или иного способа их перехода от одного лица другому согласно п. 4 ст. 129 ГК РФ.
Вместе с тем, с 01.01.2022 года Положение по бухгалтерскому учету (ПБУ) 6/01 «Учет основных средств» утратил силу, а вместо него введен в действие Федеральный стандарт по бухгалтерскому учету (ФСБУ) 6/2020 «Основные средства»32
Согласно п. 4 ФСБУ 6/2020 для целей бухгалтерского учета объектом основных средств считается актив, характеризующийся одновременно следующими признаками:
а) имеет материально-вещественную форму;
б) предназначен для использования организацией в ходе обычной деятельности при производстве и (или) продаже ею продукции (товаров), при выполнении работ или оказании услуг, для охраны окружающей среды, для предоставления за плату во временное пользование, для управленческих нужд либо для использования в деятельности некоммерческой организации, направленной на достижение целей, ради которых она создана;
в) предназначен для использования организацией в течение периода более 12 месяцев или обычного операционного цикла, превышающего 12 месяцев;
г) способен приносить организации экономические выгоды (доход) в будущем (обеспечить достижение некоммерческой организацией целей, ради которых она создана).
Обращает на себя внимание использование ФСБУ 6/2020 в качестве определяющего признака основного средства «наличие материально-вещественной формы», обычно применяемого в экономических отношениях термина для различия содержания понятий «товар» и «услуга».
Согласно Словарю экономических терминов, товар – это 1) любой продукт производственно-экономической деятельности в материально-вещественной форме; 2) объект купли-продажи, рыночных отношений между продавцами и покупателями33.
Слова «материально-вещественный» означает «относящийся к имуществу, материальным ценностям»34.
Таким образом, есть основания полагать, что в ФСБУ 6/2020 признак основного средства «материально-вещественный» используется именно в имущественном, товарно-денежном смысле.
Единицей учета основных средств является инвентарный объект (п. 10. ФСБУ 6/2020), определяемый по функциональному единству его составных частей.
Инвентарным объектом основных средств признаются: объект основных средств со всеми приспособлениями и принадлежностями; отдельный конструктивно обособленный предмет, предназначенный для выполнения определенных самостоятельных функций; обособленный комплекс конструктивно сочлененных предметов, представляющих собой единое целое и предназначенный для выполнения определенной работы.
Для классификации основных средств по видам и группам используется введенный в действие с 01.01.2016 г. Общероссийский классификатор ОК 013-2014 (СНС 2008) «Общероссийский классификатор основных фондов», далее ОКОФ35.
Содержание понятий основные средства и основные фонды практически идентично, различие в их области применения. Термин основные средства используется преимущественно в бухгалтерском учете имущества предприятий, а термин основные фонды – в экономическом анализе и статистическом учете и отчетности36
В ОКОФ предусмотрено 7 видов основных фондов по кодам, в каждом из них имеются уточняющие группировки: 100.00.00.00 — Жилые здания и помещения; 200.00.00.00.000 — Здания (кроме жилых) и сооружения, расходы на улучшение земель; 300.00.00.00.000 — Машины и оборудование, включая хозяйственный инвентарь, и другие объекты; 400.00.00.00 — Системы вооружений; 500.00.00.00.000 — Культивируемые биологические ресурсы; 600.00.00.00 — Расходы на передачу прав собственности на непроизведенные активы; 700.00.00.00 — Объекты интеллектуальной собственности.
ОКОФ установлено, что основными фондами являются произведенные активы, используемые неоднократно или постоянно в течение длительного периода времени, но не менее одного года, для производства товаров и оказания услуг.
Основные фонды, согласно ОКОФ, состоят из материальных и нематериальных основных фондов.
Сделаем краткий обзор и представим отдельные фрагменты ОКОФ, которые, по нашему мнению и по причинам малой и